९६ अर्बको बिगो दाबी, बैंकका अध्यक्ष र सीईओमाथि गम्भीर अभियोग, तर कुर्सी सुरक्षित ! राष्ट्र बैंकको नियमनमा दोहोरो मापदण्ड ?
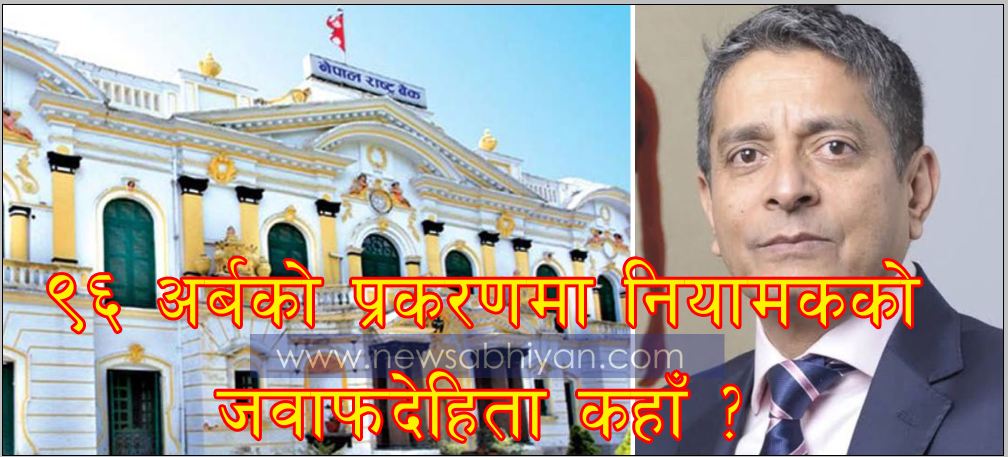
प्रभु बैंकमा सीईओलाई काम गर्न रोक्ने राष्ट्र बैंक, नेपाल इन्भेष्टमेन्ट मेगा बैंकको हकमा किन मौन ? तीन महिना बित्दा पनि पाँडे र पाण्डेमाथि कारबाहीको निर्णय भएन
काठमाडौं, ६ मंसिर । बैंक तथा वित्तीय संस्थाको नियमन गर्ने जिम्मेवारी पाएको नेपाल राष्ट्र बैंकले कानुनको कार्यान्वयन पद, प्रतिष्ठा र पहुँच हेरेर गर्छ कि कसुरको प्रकृति र प्रमाणका आधारमा ? पछिल्ला दुई बैंकिङ प्रकरणले केन्द्रीय बैंकको नियामकीय निष्पक्षता, समान व्यवहार र संस्थागत सुशासनमाथि गम्भीर प्रश्न खडा गरेका छन्।
एउटै प्रकृतिका फौजदारी अभियोगमा मुछिएका बैंकका प्रमुख कार्यकारी अधिकृत (सीईओ) मध्ये कसैलाई जिम्मेवारीबाट अलग्याउने र कसैलाई भने निर्बाध रूपमा कुर्सीमा बस्न दिने अवस्थाले राष्ट्र बैंकको नियमन प्रणालीमाथि प्रश्न उठाएको हो।
प्रभु बैंकका तत्कालीन सीईओ अशोक शेरचनको हकमा सक्रिय देखिएको केन्द्रीय बैंक नेपाल इन्भेष्टमेन्ट मेगा बैंकका अध्यक्ष पृथ्वीबहादुर पाँडे र सीईओ ज्योतिप्रकाश पाण्डेको प्रकरणमा भने किन निर्णयविहीन देखिएको छ ?
९६ अर्ब १२ करोड १७ लाख २० हजार ४४२ रुपैयाँ बिगो दाबी गरिएको स्मार्ट टेलिकमको सम्पत्ति लिलामीसम्बन्धी प्रकरणमा बैंकका उच्च पदाधिकारीविरुद्ध नै गम्भीर फौजदारी अभियोगसहित मुद्दा दायर भएको तीन महिना बितिसकेको छ। तर, नेपाल इन्भेष्टमेन्ट मेगा बैंक (एनआईएमबी) का अध्यक्ष र सीईओ अझै आ–आफ्नो जिम्मेवारीमा कायम छन्।
यति ठूलो बिगो दाबी र गम्भीर अभियोग जोडिएको प्रकरणमा नियामक निकायको निर्णय किन आउन सकेको छैन भन्ने प्रश्न अहिले कर्पोरेट क्षेत्रमा उठ्न थालेको छ।
जिल्ला सरकारी वकिल कार्यालय काठमाडौंले स्मार्ट सेल तथा एनसेलसँग सम्बन्धित सम्पत्ति लिलामी प्रकरणमा बैंकका अध्यक्ष पृथ्वीबहादुर पाँडे, सीईओ ज्योतिप्रकाश पाण्डेसहित सञ्चालक समितिका सदस्यहरूलाई प्रतिवादी बनाउँदै मुद्दा दायर गरेको थियो।
उनीहरूमाथि ठगी, संगठित अपराध तथा बैंक तथा वित्तीय संस्थासम्बन्धी ऐन (बाफिया) अन्तर्गतका अभियोग लगाइएको छ।
उक्त मुद्दामा बैंकका पदाधिकारीविरुद्ध मात्रै करिब चार अर्ब २० करोड रुपैयाँ बिगो दाबी गरिएको छ। ठगी अभियोगमा १० वर्ष र संगठित अपराधमा पाँच वर्षसम्म कैद सजाय माग गरिएको विवरण सार्वजनिक भएको छ। यद्यपि, अभियोग लाग्दैमा कसुर प्रमाणित भएको मानिँदैन।
यसको अन्तिम निरूपण अदालतबाटै हुने विषय हो। तर, फौजदारी अभियोगको गम्भीरता र बैंकको नेतृत्वमा त्यसको प्रभावलाई बेवास्ता गरेर नियामक निकायले लामो समयसम्म मौन बस्न मिल्छ कि मिल्दैन भन्ने प्रश्न भने अलग हो।
प्रभु बैंकमा सक्रियता, इन्भेष्टमेन्टमा किन निष्क्रियता ?
नेपाल राष्ट्र बैंकको व्यवहारमाथि प्रश्न उठाउने अर्को आधार प्रभु बैंकको प्रकरण हो। तत्कालीन सीईओ अशोक शेरचन, डेपुटी सीईओ मणिराम पोखरेलसहित आठ जनाविरुद्ध बैंकिङ कसुरसम्बन्धी मुद्दा दायर भएपछि राष्ट्र बैंकले उनीहरूलाई बैंकको नियमित कामकारबाहीमा फर्कन रोक लगाएको थियो।
त्यतिबेला मुद्दा दर्ता हुनासाथ नेतृत्वलाई जिम्मेवारीबाट अलग राख्ने विषयमा केन्द्रीय बैंकले सक्रियता देखाएको थियो। तर, अहिले नेपाल इन्भेष्टमेन्ट मेगा बैंकका अध्यक्ष र सीईओविरुद्ध मुद्दा दायर भएको महिनौँ बितिसक्दा पनि त्यस्तै प्रकृतिको नियामकीय कदम किन चालिएको छैन ? यही प्रश्नले राष्ट्र बैंकको निर्णय प्रक्रियामाथि शंका उत्पन्न गराएको छ।
प्रभु बैंकमा अशोक शेरचनको कार्यकालपछि नेतृत्व परिवर्तन हुँदै सुमन शर्मा सीईओ बने। तर, शर्माको कार्यकालमा पनि अर्को कर्जा घोटाला प्रकरण सार्वजनिक भयो।
वीरगन्ज महानगरपालिका–१६ स्थित अञ्जली इन्टरनेशनल प्रालिकी सञ्चालिका निर्मला देवीलाई प्रवाह गरिएको कर्जामा अनियमितता भएको आरोपमा शर्मासहित चार जनाविरुद्ध १५ असोज २०८३ मा मुद्दा दायर भएको थियो।
उक्त प्रकरणमा तीन करोड ८९ लाख १४ हजार रुपैयाँ कर्जा घोटाला भएको दाबी गरिएको छ। शर्माले २० असोजमा जिल्ला अदालतमा दुई लाख रुपैयाँ धरौटी बुझाएर रिहा भएपछि पुनः नियमित रूपमा काममा फर्किएको विवरण छ।
यहाँ प्रश्न कुनै व्यक्तिलाई दोषी ठहर गर्ने होइन। प्रश्न एउटै नियामकले समान प्रकृतिका घटनामा फरक व्यवहार किन गरिरहेको छ भन्ने हो। शेरचनको हकमा काम गर्न रोक लगाउने आधार के थियो ? शर्माको हकमा त्यो आधार किन लागू भएन ? अनि इन्भेष्टमेन्ट मेगा बैंकका अध्यक्ष र सीईओको हकमा राष्ट्र बैंकले अहिलेसम्म के निर्णय गरेको छ ? यी प्रश्नको स्पष्ट जवाफ सार्वजनिक हुन आवश्यक छ।
बाफियाको व्यवस्था देखाएर जिम्मेवारीबाट पन्छिन मिल्छ ?
बैंक तथा वित्तीय संस्था सम्बन्धी ऐन, २०७३ (बाफिया) ले सञ्चालकको अयोग्यतासम्बन्धी व्यवस्था गरेको छ। ऐनको दफा १८ (१) (ठ) अनुसार चोरी, ठगी, कीर्ते, जालसाजी, भ्रष्टाचार, नैतिक पतन देखिने फौजदारी कसुर वा बैंकिङ कसुरसम्बन्धी अपराधमा दोषी ठहर भई सजाय भुक्तान गरेको १० वर्ष पूरा नभएको व्यक्तिलाई सञ्चालक बन्न अयोग्य मानिएको छ।
तर, मुद्दा दायर हुँदैमा सीईओ वा सञ्चालक स्वतः निलम्बन हुने स्पष्ट व्यवस्था बाफियामा नरहेको विषय पनि यहाँ महत्वपूर्ण छ। त्यसैले मुद्दा दर्ताकै आधारमा कसैलाई स्वतः दोषी ठहर गर्न मिल्दैन। तर, यसले राष्ट्र बैंकलाई नियामकीय जिम्मेवारीबाट मुक्त पनि गर्दैन।
बैंक तथा वित्तीय संस्थामा सुशासन कायम गर्ने, निक्षेपकर्ताको हित संरक्षण गर्ने र संस्थागत जोखिम नियन्त्रण गर्ने जिम्मेवारी राष्ट्र बैंककै हो। बैंकको शीर्ष नेतृत्व नै गम्भीर अभियोगमा मुछिएको अवस्थामा त्यसको संस्थागत प्रभावबारे मूल्याङ्कन गर्नु, आवश्यक स्पष्टीकरण माग्नु र कानुनले दिएको अधिकार प्रयोग गर्नु नियामकको दायित्व हो।
कर्पोरेट कानुनका जानकारहरूको भनाइमा, कानुनको अक्षर मात्र होइन, त्यसको कार्यान्वयनमा पनि समानता देखिनुपर्छ। एउटा बैंकका पदाधिकारीमाथि मुद्दा दर्ता हुँदा तत्काल कदम चाल्ने र अर्को बैंकको हकमा लामो समयसम्म निर्णय नगर्ने अवस्थाले नियामकीय निष्पक्षतामाथि प्रश्न उठाउँछ।
९६ अर्बको प्रकरणमा नियामकको जवाफदेहिता कहाँ ?
बैंकिङ क्षेत्र विश्वासमा चल्ने व्यवसाय हो। सर्वसाधारणको निक्षेप, लगानीकर्ताको पुँजी र समग्र वित्तीय प्रणालीको स्थायित्व बैंकको संस्थागत सुशासनसँग प्रत्यक्ष जोडिएको हुन्छ। यस्तो अवस्थामा बैंकको अध्यक्ष र सीईओमाथि गम्भीर फौजदारी अभियोग लाग्दा त्यसले संस्थाको विश्वसनीयतामा कस्तो असर पार्छ भन्ने विषय सामान्य होइन।
९६ अर्ब रुपैयाँभन्दा बढी बिगो दाबी भएको मुद्दामा बैंकका उच्च पदाधिकारी प्रतिवादी बनेको अवस्थामा राष्ट्र बैंकले आफ्नो धारणा सार्वजनिक नगर्नु, कारबाही प्रक्रियाबारे जानकारी नदिनु र नियामकीय कदमबारे स्पष्टता नदेखाउनु आफैँमा प्रश्नको विषय बनेको छ।
केन्द्रीय बैंकले यस प्रकरणमा कुनै आन्तरिक छानबिन वा नियामकीय मूल्याङ्कन गरिरहेको छ भने त्यसको जानकारी सार्वजनिक गर्नुपर्छ। कारबाही गर्न कानुनी आधार छैन भने त्यसको कारण पनि स्पष्ट पार्नुपर्छ। तर, एउटै प्रकृतिका मुद्दामा फरक व्यवहार भएको देखिँदा त्यसलाई सामान्य प्रशासनिक ढिलाइ भनेर मात्र टार्न सकिँदैन।
राष्ट्र बैंकको नियमन कुनै बैंकको आकार, सञ्चालकको प्रभाव, पहुँच वा आर्थिक हैसियतका आधारमा फरक हुनु हुँदैन। कानुन सबैका लागि समान हो भने त्यसको कार्यान्वयन पनि समान देखिनुपर्छ।
अन्ततः प्रश्न अशोक शेरचन, सुमन शर्मा, पृथ्वीबहादुर पाँडे वा ज्योतिप्रकाश पाण्डे व्यक्तिगत रूपमा दोषी हुन् वा होइनन् भन्ने होइन। त्यो निर्णय अदालतले गर्नेछ। मूल प्रश्न त नेपाल राष्ट्र बैंकले नियामकको हैसियतमा सबै बैंक तथा वित्तीय संस्थालाई एउटै मापदण्डमा राखेर व्यवहार गरिरहेको छ कि छैन भन्ने हो।
९६ अर्बको बिगो दाबी भएको मुद्दामा तीन महिना बित्दा पनि नेतृत्वको जिम्मेवारी र नियामकीय कारबाहीबारे स्पष्टता नआउनुले राष्ट्र बैंकमाथि जवाफदेहिताको दबाब बढाएको छ। एउटालाई नियम देखाएर रोक्ने, अर्कोलाई किन मौन सहमति ? कानुन सबैका लागि समान हो भने राष्ट्र बैंकको मापदण्ड पनि सबैका लागि समान हुनुपर्छ।


